WellBear、在米日本人経営者の事業承継・M&A支援を開始 日米の買い手候補に並行して打診
WellBear
在米日本人の56%が永住者に(外務省調べ)。日米の税務やビザの論点を専門家と先に整理し、日本語で売却を支援
[画像1:
https://prcdn.freetls.fastly.net/release_image/122816/5/122816-5-70eb79b1ec8a43078640124cfef067da-2400x1600.jpg?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
WellBear株式会社(本社:東京都目黒区、代表取締役:大熊一慶・櫻井勇太)は、2026年10月【要確認:日付】日、米国で事業を営む日本人オーナー経営者を対象に、事業承継・M&Aの支援を開始しました。日米の税務やビザなどの論点を専門家と連携して先に整理した上で、米国への進出を目指す日本企業と、米国のPEファンド、買収後に短期的な売却をしない長期保有型のパーマネントキャピタル、同業の事業会社に並行して打診します。オーナーが日米の候補の条件を比べ、売却先を検討できるようにします。相談は日本語(英語でも対応可)で受け付け、東京と米国デンバーの2拠点で対応します。
サービスの詳細は「CrossBorder M&A Hub」のサービスページをご覧ください。
- 日本語:
https://crossborderma.com/ja/services/us-japanese-founders- 英語:
https://crossborderma.com/en/services/us-japanese-founders
背景
在米日本人は「長期滞在」から「永住」へ
外務省の「海外在留邦人数調査統計」によると、2025年10月1日時点で米国に住む日本人は41万6380人と、国・地域別で最も多くなっています※1。このうち、期限を定めずに住む「永住者」は23万3475人で、全体の56.1%を占めます。永住者は2018年の21万245人から毎年増え、2020年には、期限を定めて住む「長期滞在者」(企業の駐在員など)を上回りました。差はその後も広がり、2025年には5万570人になっています(図1)。
[画像2:
https://prcdn.freetls.fastly.net/release_image/122816/5/122816-5-b52c290512233394660c02f686059943-2400x1600.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
図1 米国に住む日本人の永住者と長期滞在者の推移
米国では、従業員を雇う企業のオーナーの半数超が55歳以上
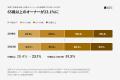
米国勢調査局の調査に回答した、従業員を雇う企業のオーナーのうち、2023年は55歳以上が51.3%でした※2。65歳以上は23.1%で、2018年の20.4%から上がりました(図2)。
[画像3:
https://prcdn.freetls.fastly.net/release_image/122816/5/122816-5-2692d73200d1d00a4dd42cc99c6ecb02-2400x1600.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
図2 米国で従業員を雇う企業のオーナーの年齢構成(2018年・2023年)
当社は、米国に永住する日本人が増えるなか、現地で事業を営む日本人経営者にとっても、事業承継がこれから身近な課題になるとみています。
課題は後継者・在留資格・税務・買い手探し
米国で会社を築いた日本人経営者が引退や帰国を考えるときには、日本国内の事業承継とは違う課題が重なります。
- 後継者:子どもが米国で別の道に進んでいたり、日本の親族には現地の経営を任せにくかったりして、身内に後継者が見つからないことがあります。- 在留資格:E-2ビザ(条約投資家ビザ)は、投資した事業を自ら発展させ、指揮することが前提です※3。事業を手放すときは、在留資格の扱いを確かめておく必要があります。(詳細は専門家に確認をお願いいたします)- 税務:帰国後も米国法人の株式を持ち続けると、米国の遺産税(亡くなった人の遺産にかかる税)の対象になり得ます。亡くなった時点で米国内の資産が6万ドルを超えると、原則として申告が必要です※4。(詳細は専門家に確認をお願いいたします)- 買い手探し:日米どちらか一方の買い手にしか当たらないと、もう一方の国の買い手の条件を知らないまま交渉が進みます。
サービスの概要
[画像4:
https://prcdn.freetls.fastly.net/release_image/122816/5/122816-5-6572cde08b9d4da89b70fb8feae4bd83-2400x1600.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
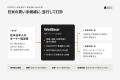
図3 本サービスの仕組み
1. 日米の買い手候補に並行して打診
日本では、米国への進出や現地拠点の獲得を目指す事業会社に打診します。米国では、PEファンド、サーチファンド(個人が投資家の資金で会社を買い、自ら経営する仕組み)、長期保有型の投資会社、同業の事業会社が候補です。候補先には社名を伏せた資料で個別に当たり、詳しい情報は秘密保持契約を結んでから段階的に開示します。オーナーの了解なく、従業員や取引先に連絡することはありません。
2. 税務・法務・在留資格の論点を先に整理
売却の時期や引き継ぎ方を決める前に、日米の税務・法務と在留資格の論点を整理します。税務は提携する会計事務所、法務は当社の顧問弁護士と連携して確認し、在留資格については米国の移民法を扱う弁護士をご紹介します。個別の税務・法務の判断は、提携先の会計事務所や弁護士が行います。
3. 相談は日本語で、英語での交渉も支援
オーナーとの相談や報告は、すべて日本語で行います。米国の買い手との英語での交渉や英文資料の作成も、当社の担当者が支援します。
4. 雇用や取引先についての希望も交渉に
従業員の雇用やブランド、取引先との関係、譲渡後の経営への関わり方など、オーナーの希望を交渉に反映させます。
対象と進め方
- 対象:米国で事業を営む日本人オーナー経営者(非上場の米国法人。オーナーが日本法人を通じて持つ米国子会社を含む)- 規模の目安:直近の事業年度の売上高が2億5000万ドル未満、またはEBITDAが2500万ドル未満- 業種:不問- 期間の目安:相談から完了まで6~12カ月- 相談料:無料(秘密厳守。売却を決めていない段階から相談できます)- 進め方:無料相談 → 出口の設計と資料の準備 → 日米の買い手候補リストの作成と打診 → 交渉・デューデリジェンス・契約 → クロージングと引き継ぎ- 申し込み:サービスページの相談フォームから
代表コメント
WellBear株式会社 代表取締役 大熊一慶
「米国で会社を築いた日本人経営者にとって、難しいのは『誰に売るか』より手前の段階です。事業を手放したらビザはどうなるのか。日本に戻ったら税金はどうなるのか。そこに家族の事情も絡みます。こうした論点を先に整理し、日米どちらの買い手にも声をかけた上で、納得して売却先を選んでいただけるよう、このサービスを始めました。私たちは日本企業の海外M&Aに携わってきました。米国にも拠点を置き、現地の買い手候補ともつながりがあります。売ると決めていなくても構いません。まずは、いまの状況をお聞かせください」
今後の展開
米国の会計事務所や法律事務所など、現地で日本人経営者を支える専門家との連携を広げます。また、当社には、米国以外の国・地域で事業を営む日本人経営者から、事業売却の相談が寄せられています。こうした経営者の相談にも、個別に対応していきます。
会社概要
- 会社名:WellBear株式会社- 所在地:東京都目黒区- 代表者:代表取締役 大熊一慶・櫻井勇太- 設立:2023年1月- 事業内容:M&A仲介・M&Aアドバイザリー、クロスボーダーM&A専門プラットフォーム「CrossBorder M&A Hub」の運営- M&Aサービスサイト:
https://crossborderma.com/
本件に関する報道関係者からのお問い合わせ先
WellBear株式会社 担当:大熊一慶
E-mail:info@wellbearma.com
注記・出典
※本サービスは、経営権の移転を伴うM&A・事業承継の支援です。投資の勧誘や投資判断の助言は行いません。契約形態(FA・仲介の別)や手数料は、ご契約前に書面でご説明します。成約を保証するものではなく、条件や期間は業種・規模・時期・市場環境などによって異なります。
※在留資格・税務に関する記述は、2026年9月時点の一般的な制度の紹介で、個別の状況に対する助言ではありません。統計・制度の記述は各機関の公表資料をもとに当社がまとめたもので、各機関が当社や本サービスを推奨するものではありません。
※外務省の統計は公共データ利用規約(第1.0版)に基づいて利用しています。米国の資料(※2~※4)は米国政府機関の公表資料で、各機関とも自由な利用を認めています。
- ※1 外務省「海外在留邦人数調査統計」(2025年10月1日現在)。図1は2018~2025年(各年10月1日現在)の米国の数値を加工してWellBear株式会社作成。2023年分までは、永住者を「(原則として)当該在留国等より永住権を認められており、生活の拠点をわが国から海外へ移した邦人」、長期滞在者を「3か月以上の海外在留者のうち、海外での生活は一時的なもので、いずれわが国に戻るつもりの邦人」と説明しています -
https://www.mofa.go.jp/mofaj/toko/tokei/hojin/index.html - 公共データ利用規約(第1.0版):
https://www.digital.go.jp/resources/open_data/public_data_license_v1.0- ※2 U.S. Census Bureau, Annual Business Survey, "Characteristics of Business Owners: 2019 Tables"・"2024 Tables"(Employer Businesses、Age of Owner。それぞれ2018年・2023年のデータ)。回答企業のオーナー(1社最大4人)のうち、年齢の回答があった人の構成比。55歳以上と、図2の44歳以下は当社が合計。図2は同データをもとにWellBear株式会社作成 -
https://www.census.gov/data/tables/2024/econ/abs/2024-abs-characteristics-of-owners.html -
https://www.census.gov/data/tables/2019/econ/abs/2019-abs-characteristics-of-owners.html- ※3 U.S. Department of State, Bureau of Consular Affairs, "Treaty Trader & Treaty Investor and Australians in Specialty Occupations" -
https://travel.state.gov/content/travel/en/us-visas/employment/treaty-trader-investor-visa-e.html- ※4 Internal Revenue Service, "Some nonresidents with U.S. assets must file estate tax returns" -
https://www.irs.gov/individuals/international-taxpayers/some-nonresidents-with-us-assets-must-file-estate-tax-returnsプレスリリース提供:PR TIMES
記事提供:PRTimes