「家計を別管理」は共働き世帯の2割、20代では3割 ~別管理世帯では、3割強が「世帯全体の資産形成額」を把握していない~
三井住友信託銀行株式会社
三井住友トラスト・資産のミライ研究所が共働き世帯の家計管理に関するアンケート結果を公表
三井住友信託銀行株式会社が設置している「三井住友トラスト・資産のミライ研究所」(所長:丸岡 知夫)(以下、ミライ研)は、1万人(全国の18-69歳)を対象とした独自アンケート調査を2026年1月に実施しました。この調査をもとに、夫婦・パートナーがいる世帯における家計管理の実態と、家計への向き合い方に関する分析を行いました。
レポートの要旨
1.共働き世帯は収入・資産形成で優位な傾向
世帯年収は共働き世帯の方が片働き世帯より高い傾向、50代では3割弱が世帯年収1,000万円以上である。
資産形成も共働き世帯の方が、概して「資産形成できている人の割合」と「資産形成金額」いずれも大きい傾向。
一方で、共働き世帯・片働き世帯のいずれにおいても、資産形成ができている人とできていない人が二極化。いずれの世帯でも、およそ半数以上が「資産形成をしていない」or「差し引きゼロ」。
2.「家計の別管理」は共働き世帯の2割、20代では3割
家計管理は世帯全体の約8割が一本化しているが、共働き世帯では別管理2割と、片働き世帯の約1.6倍。特に、「共に会社員・公務員等」の世帯は、「片方がパート・アルバイト」の世帯に比べ別管理比率が約1.9倍。
20代の共働き世帯では約3割が別管理であり、若い世代ほど別管理が広がっている。
3.「家計管理への関与」と「家計の見える化」が資産形成の鍵
家計を一本化していても、管理をパートナー任せの人は、ライフプラン策定や資産形成の実践、NISA利用・利用意向が低い。
「配偶者・パートナーのみが管理している層」では、NISAに前向きな人が2割ほど。一方で、「家計を一本化せず収入のみ共有、支出は別管理している層」では5割以上が前向き。
ただし、別管理層は「自分の資産形成額」は把握していても「世帯全体の資産形成額」を把握できていないケースが多く、両者には約20ポイントの差がみられた。
1.はじめに
近年、共働き世帯は日本の家族形態の主流となり、家計管理のあり方も多様化しています。
総務省のデータによると、共働き世帯の数は増加傾向であり、2025年には共働き世帯が専業主婦世帯の約2.8倍の水準となっています。一方で、共働き世帯においても、妻の就業時間が週35時間以上の世帯は全体の3割程度となっています(図表1)。
【図表1】専業主婦世帯と共働き世帯の推移(1980年~2025年)
[画像1:
https://prcdn.freetls.fastly.net/release_image/55547/170/55547-170-8dca15a901b40458718427588eec8646-1022x382.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
(出所)総務省統計局「労働力調査特別調査」、総務省統計局「労働力調査(詳細集計)」より三井住友トラスト・資産のミライ研究所作成
このような世帯の就業状況の変化とあわせて、資産運用への関心の高まりや新NISAの普及を背景に、夫婦それぞれが資産形成に取り組むことが一般的になりつつあります。ただし、共働き世帯では収入源が複数化しているため、個人単位での資産運用が広がることで、世帯全体のお金の流れや資産状況が見えにくくなる可能性も孕んでいます。
世帯における家計管理の多様化は、個人の自由度を高める可能性もある一方で、世帯全体としての収支や資産状況、将来に向けた備えが十分に共有されていない「家計のブラックボックス化」を招く可能性もあります。そこで、本レポートでは、共働き世帯の家計管理と資産形成の実態を整理し、変化する家計管理の現状と課題について考察します。
2.共働き世帯は収入・資産形成で優位な傾向
ミライ研による全国約1万人の調査では、既婚共働きが約3割、片働きが2割弱、独身が5割弱となりました。年代が上がるにつれて既婚者は増えている傾向がみてとれます(図表2)。
【図表2】年代別 世帯の就業形態
[画像2:
https://prcdn.freetls.fastly.net/release_image/55547/170/55547-170-9ca31ea9d5c2326083c911b8acb0fb68-991x335.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
(出所)特に出所を示していない場合、三井住友トラスト・資産のミライ研究所「住まいと資産形成に関する意識と実態調査」(2026年)
共働き世帯の職業を確認すると、会社員・公務員等同士が47.3%と最大勢力になっています。次いで、一方が会社員等、もう一方がパート・アルバイトの割合が34.8%(17.2%+17.6%)となりました(図表3)。
【図表3】共働きの職業詳細
[画像3:
https://prcdn.freetls.fastly.net/release_image/55547/170/55547-170-b4c870663a4f5df9d5f162453bf3b16a-1017x383.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
就業形態別に世帯年収を確認したところ、共働き世帯の方が片働き世帯より高い傾向が分かります。特に50代では3割弱が世帯年収1,000万円以上であり、片働き世帯と10ポイント以上の差があります(図表4)。
【図表4】世帯の就業形態別 世帯年収
[画像4:
https://prcdn.freetls.fastly.net/release_image/55547/170/55547-170-7965d78730374175cc1e0d3343bdfea2-1006x366.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
年間の資産形成額に関しても、共働き世帯の方が片働き世帯に比べて「資産形成できている人の割合」と「資産形成額」いずれも大きい傾向となりました(図表5)。共働き世帯の30代では、3割弱が年間200万円以上、つまり単純計算で「一人当たり年間100万円以上」の資産形成ができていることになります。共働き世帯は片働き世帯に比べ、2馬力で収入を確保しながらも、資産形成に資金を回している傾向がうかがえます。
しかしながら、共働き世帯・片働き世帯のいずれにおいても、資産形成が「できている人」と「できていない人」が二極化している様子もうかがえます。いずれの世帯でも、およそ半数以上が「資産形成をしていない」or「差し引きゼロ」という結果となりました。
【図表5】世帯の就業形態別 世帯の年間資産形成額
[画像5:
https://prcdn.freetls.fastly.net/release_image/55547/170/55547-170-9c52f7475a230b585c035aa8935e31b1-1040x381.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
3.「家計の別管理」は共働き世帯の2割、20代では3割
世帯の就業形態は家計管理の方法とも関係しているでしょうか。
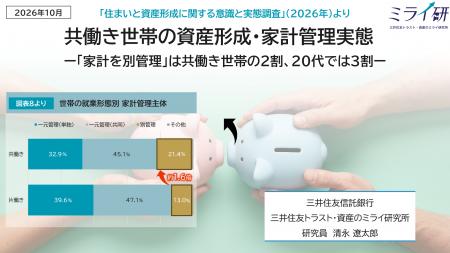
「家計管理の担い手は誰か」を問うたところ、全体では一元管理している割合が約8割となりました。一元管理の方法は、単独管理が35.5%、共同管理が45.3%となりました。一方、別管理と答えた割合は18.5%、そのうち「収入は共有しているが、支出はそれぞれ管理している(共通口座で生活費を払い、個人の支出は各自管理、など)」の割合は5.6%、「完全に別々に管理している」の割合は12.9%となりました。世帯の就業形態別にみると、別管理は共働き世帯の方が多く、片働き世帯と比較して約1.6倍の水準となりました(図表6)。
【図表6】世帯の就業形態別 家計管理主体
[画像6:
https://prcdn.freetls.fastly.net/release_image/55547/170/55547-170-cbe0018d9426633a1762c6f017ef6df4-1021x360.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
共働き世帯を年代別で分析すると、若年層ほど別管理の割合が顕著に多く、18‐29歳では3割が別管理している実態が明らかになりました(図表7)。
【図表7】共働き世帯の家計管理主体(年代別)
[画像7:
https://prcdn.freetls.fastly.net/release_image/55547/170/55547-170-4d9c919aab37dd033721664d86a819fc-1025x387.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
また、共働きの中で特に割合が多い「共に会社員・公務員等」(共働き全体の47.3%)と「一方は公務員等、一方はパート・アルバイト」(同34.8%)を比較したところ、共に会社員・公務員等の世帯は、片方がパート・アルバイトの世帯に比べ別管理割合が約1.9倍という結果となりました(図表8)。同じ共働き世帯であっても、夫婦・パートナーそれぞれの就業状況によって、家計管理の主体も異なる傾向がうかがえます。
【図表8】共働き世帯の家計管理主体(就業形態別)
[画像8:
https://prcdn.freetls.fastly.net/release_image/55547/170/55547-170-94168a765b6d9046e51092fc3923bb63-1009x413.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
4.「家計管理への関与」と「家計の見える化」が資産形成の鍵
世帯で資産形成を進めるには、収入や支出の水準そのものだけでなく、日々の家計管理にどのように関わっているかも重要な要素と想定されます。家計を誰が管理しているのか、また世帯全体のお金をどの程度把握できているのかによって、ライフプランの策定状況や金融行動に違いが生じる可能性があります。
まず、家計管理への関与度とライフプランの策定状況を分析します。すると、家計管理を一本化している層では、家計管理に主体的に関わる人ほどライフプランを策定していることが分かりました。家計管理に携わっていない人は、約半数が自身のライフプランも立てていない実態も浮かび上がりました(図表9)。
また、家計を別管理している層は、それぞれが家計を運営していることになりますが、家計を一本化し主体的に管理している層よりライフプラン策定者割合は低いことが分かりました。
【図表9】家計管理のスタイル別 ライフプランの策定状況
[画像9:
https://prcdn.freetls.fastly.net/release_image/55547/170/55547-170-8787bab9a1f426c8a5956821233fa6a0-1006x377.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
金融リテラシーの自己評価もヒアリングしています。
家計管理を一本化している層は、金融リテラシーの自己評価が高い人が担っている割合が相対的に高い結果となり、相手に任せている人は金融リテラシーの自己評価が低い傾向となりました(図表10)。一方、家計を別管理している層も、配偶者・パートナーに家計管理を任せている層と同じくらい金融リテラシーの自己評価は低い人が多く、家計との向き合い方にあまり自信がない様子がうかがえます。
【図表10】家計管理のスタイル別 金融リテラシーの自己評価
[画像10:
https://prcdn.freetls.fastly.net/release_image/55547/170/55547-170-8f2e616d5cb40c40b941a33daa65d16f-1008x365.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
「NISAの利用・利用意向」から資産形成に対する意識も、図表11で確認します。
家計を一本化している層では、相手任せであるほどNISAの利用・利用意向が顕著に低い傾向があります。家計を配偶者・パートナーのみが管理している層では、NISAに前向きな人が2割ほどにとどまります。これに対し、家計を一本化せず収入のみ共有したうえ支出を各自で行っている層が、NISAの利用・利用意向が一番強く、5割以上が前向きとの結果でした。家計の支出管理が個人の裁量になっているため、NISAを行うハードルも低いものと想定されます。
【図表11】家計管理のスタイル別 NISA(少額投資非課税制度)の利用・利用意向状況
[画像11:
https://prcdn.freetls.fastly.net/release_image/55547/170/55547-170-bf7778f1d56b0cdffa46a591340791ce-1004x371.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
一方で、「世帯全体の資産形成」の実態を確認すると、別の様相が確認できます。
自身の資産形成額、ならびに世帯の資産形成額の把握状況を見ると、家計を一本化している層では、家計管理を相手に任せていても、ある程度「世帯全体」の資産形成額を把握している傾向があります(図表12)。
しかしながら、家計を別管理している層では、3割強が「世帯全体の資産形成額」を把握していませんでした。「自身」の資産形成額の把握割合と「世帯全体」の把握割合に20ポイントほどの差があり、顕著な差があります。これは、世帯全体の資産形成の足並みがそろっておらず、「ブラックボックス化」している可能性を示唆しています。
【図表12】家計管理のスタイル別 資産形成額の把握率
[画像12:
https://prcdn.freetls.fastly.net/release_image/55547/170/55547-170-9c2f73492b671289b3fdd27c63cd4a56-987x358.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
5.まとめ
本調査では、共働き世帯は片働き世帯と比べて収入や資産形成で優位な傾向がみられる一方、資産形成の実施状況には二極化もみられました。また、若年層を中心に家計の別管理が広がっており、家計管理のあり方が多様化している実態も明らかになりました。
さらに、家計管理への関与度と資産形成には密接な関係がみられました。家計を主体的に管理している人ほどライフプラン策定率や金融リテラシーが高く、資産形成にも前向きな傾向がみられます。一方、家計を別管理している層では、自身の資産状況は把握していても世帯全体の状況までは把握できていないケースが多く、「家計のブラックボックス化」の可能性も示唆されました。
共働き世帯が増加し、NISAなどを活用した個人単位の資産形成が広がるなか、今後は個人のお金だけでなく世帯全体の収支や資産を見える化し、夫婦・パートナー間で共有することが重要になると考えられます。世帯全体を視野に入れた家計管理が、将来のライフプラン実現や持続的な資産形成の基盤になるでしょう。
【参考】夫婦・パートナー別の家計管理実態
ここからは、夫婦・パートナー別で家計管理の主体がどのようになっているかを分析します。
なお、本章で使用する「夫」「妻」は、アンケート調査データの「既婚・パートナーあり」における、家計管理状況をヒアリングしたうえで、調査会社により、回答者の性別をもとにふるい分けしたものです。また、「年代」は、回答者の年代による分類であるため、夫婦・パートナー間の年代差は反映できていないことに留意が必要です。
年代別に共働き世帯・片働き世帯それぞれの家計管理主体を分析しました(図表13)。
すると、いずれの世帯でも、年代が上がるにつれて妻が管理主体の割合が上がっていることが分かりました。特に片働き世帯の50代-60代は半数弱が妻主体の家計管理となっています。
一方、18-29歳はいずれの就業形態でも夫主体の割合の方が多くなっています。さらに、共働き世帯は30代においても夫主体の割合の方が多く、世代間で担い手のギャップが生まれています。
【図表13】世帯の就業形態別、家計管理主体(夫婦)
[画像13:
https://prcdn.freetls.fastly.net/release_image/55547/170/55547-170-d3c1d834b607a7c140a9fb3251594365-999x408.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
「同居の子ども」の有無別でも、家計管理の方法を分析しました。
すると、同居の子どもがいない共働き世帯は、いる世帯に比べ、家計を別管理している割合が顕著に高い結果となりました(図表14)。
【図表14】共働き世帯:同居の子ども有無別 家計管理主体(夫婦)
[画像14:
https://prcdn.freetls.fastly.net/release_image/55547/170/55547-170-9a29b8801fe6fa0e23025668edf19cd7-1036x473.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
◆上記の記事に加え、より多くのデータをまとめたミライ研のアンケート調査結果
「住まいと資産形成に関する意識と実態調査」(2026年)より
共働き世帯の資産形成・家計管理実態 ー「家計を別管理」は共働き世帯の2割、20代では3割ー
を資産のミライ研究所のHP(https://mirai.smtb.jp/category/report/4133/)に掲載しています。
是非、ご覧ください。
[画像15:
https://prcdn.freetls.fastly.net/release_image/55547/170/55547-170-ee279826384fddf3971d509c983cd1bc-2000x1125.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
【本件調査概要】
(1)調査名:「住まいと資産形成に関する意識と実態調査」(2026年)
(2)調査対象:全国の18-69歳 ただし関連業種(金融、調査、マスコミ、広告)従事者を除く
(3)調査方法:WEBアンケート調査
(4)調査時期:2026年1月
(5)サンプルサイズ:11,135
(6)端数処理の関係上、割合については合計で100%とならない場合があります
■記事内容、アンケート結果に関する照会先
三井住友信託銀行 三井住友トラスト・資産のミライ研究所(清永)
E-MAIL:mirai@smtb.jp
プレスリリース提供:PR TIMES
記事提供:PRTimes