PwC Japanグループ、「企業の地政学リスク対応実態調査2026」結果発表
PwC Japanグループ
2026年10月16日
PwC Japanグループ
PwC Japanグループ、「企業の地政学リスク対応実態調査2026」結果発表
9割の企業が地政学リスクマネジメントの重要性を認識する一方、対応体制構築は足踏み
【調査結果の概要】
地政学リスクマネジメントの重要性認識は88%と過去最高を記録し、ビジネスに関しての地政学リスクの高まりを感じる企業割合が77%と高水準を維持
具体的な体制の構築は31%が「対応なし」。足踏み状態が続く
・「専任ではないが、社内に対応チーム(部署)がある」は37%で前年とほぼ変わらず
・「社内に専任チーム(部署)を設けて対応している」は17%にとどまる
・「兼任の役員がいる」(7%)または「専任の役員がいる」(5%)はいずれも1割以下
最も懸念される地政学リスクは「トランプ関税の本格化」
・「保護主義的政策」が2位、「米中対立」が3位に入り、
米国関連リスクが日本企業に不確実性をもたらす要因に
・「中東情勢の広域化・泥沼化」が4位、
「エネルギー供給構造の変化に伴う需給の不安定性」が5位にランクイン
・海上輸送ルートの寸断がもたらす調達遅延やコスト増加に対し、
日本企業が強い警戒感を有している実態が浮かぶ
不確実性の高まりを背景に、中国事業は半数近く(49%)が「事業継続」を選択、中国国外への移管検討は23%へとやや低下
・「これまで通り事業を継続する」が前年の39%から49%へと大幅に増加し、静観フェーズへシフト
・生産や調達プロセスの中国国外への移管検討企業は前年の26%から23%へ微減
生産・調達プロセスの移管先は「日本(国内回帰)」が47%で首位を維持するも、「インド」(32%)やASEAN各国への分散が増加
・首位の「日本」は前年の53%から47%へと減少、円安による国内回帰トレンドが頭打ちに
・「インド」が32%で2位となり、特に医薬品(50%)や半導体(39%)関連企業での選択が目立つ
・「インドネシア」(22%)「フィリピン」(16%)など、
チャイナ・プラス・ワンとしてのアジアルートの増加が顕著に
有事の際、数日以内に経営意思決定できる企業はおよそ2割
・インテリジェンス3要素(情報収集、分析、実行・実装)の調査では、
リスク情報を経営判断につなげる「実行・実装能力」において特に慎重姿勢が顕著
・丁寧な合意形成を非常時にも重んじる傾向が強く、
有事の際に「数日以内に即断即決できる」とする企業は2割にとどまる
・リスク情報を投資家向けの開示ストーリーへ翻訳する専門人材の不足が、
市場ステークホルダーからの外部評価を妨げるボトルネックに
PwC Japanグループ(グループ代表:久保田 正崇)は、地政学リスク・経済安全保障環境に対する日本企業の意識、対応実態を把握するため「企業の地政学リスク対応実態調査2026」を実施しました。本調査は2019年にスタートし、今回で8回目になります。米中対立の長期化や世界的な保護主義の台頭など、国際情勢が急速に変化するなか、日本企業のリスク認識は高まる一方で、具体的な対応のための体制構築が進んでいない実態が浮き彫りになりました。
■ 高まる危機意識の一方で、約3割の企業が「対応なし」
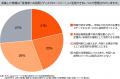
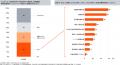
過去5年間でビジネスに関わる地政学リスクレベルが「著しく高まっている」と回答した企業は35%と、過去最高を記録しました。「やや高まっている」(42%)と答えた企業と合わせると77%の企業が地政学リスクレベルの高まりを認識しています。また、地政学リスクマネジメントを経営戦略にとって「とても重要」(41%)または「やや重要」(47%)と位置づける企業は過去最高の88%を占めています。
図表1:地政学リスクレベルの認識
[画像1]https://digitalpr.jp/simg/1803/145950/600_453_202610142040376acf6a3589212.jpg
図表2:地政学リスクマネジメントの経営戦略上の重要性認識
[画像2]https://digitalpr.jp/simg/1803/145950/500_532_202610142040386acf6a36e0830.jpg
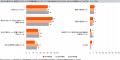
しかし、重要性の認識の高さに対して、具体的な組織体制の構築は発展途上にあります。「対応をとっていない」と回答した企業が31%となり、直近2年(2025年:29%、2024年:32%)と比較してもほぼ同水準で推移しています。日本企業が重要性を認識しながらも、具体的な体制構築の局面においては一進一退の足踏み状態が続いている実態を表しています。
図表3:地政学リスク対応体制
[画像3]https://digitalpr.jp/simg/1803/145950/700_352_202610142040376acf6a356aa3b.jpg
■ 企業の懸念:トランプ政権による関税リスクが突出、シーレーンへの警戒も高まる
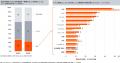
日本企業に対し、現在最も懸念している地政学リスクを最大3つまで尋ねたところ、具体的な関税措置や二国間対立、物流網の寸断といった実務に直結するリスクが上位を占めました。
図表4:企業の懸念する地政学リスク
[画像4]https://digitalpr.jp/simg/1803/145950/700_373_202610142040376acf6a35f240d.jpg
最も多くの企業が挙げたのは「トランプ関税の本格化(一律関税、製品別関税等の影響)」の42%で、2位には「保護主義的政策(米国の各種関税措置、EUの中国EVへの追加関税、資源国による資源輸出制限など)」(29%)が入りました。米国をはじめとする保護主義的な通商政策が日本企業の輸出戦略やグローバルなサプライチェーンに与える不確実性が、最大の懸念材料となっています。
また、3位の「米中対立(貿易摩擦、安保上の対立など)」(28%)、4位の「中東情勢の緊迫化(ホルムズ海峡・紅海等のシーレーン封鎖、原油高リスク)」(24%)に対しても多くの企業が懸念を抱いていることが分かりました。海上輸送ルートの寸断が、部品調達の遅延や海上運賃の高騰を招くことへの強い警戒感が示されています。
■ 中国事業:半数近くが「事業継続」、国外への移管検討は限定的
トランプ関税の本格化や米中摩擦への懸念が強まるなかでも、日本企業の中国事業に対するスタンスは「静観・維持」への傾倒が顕著となっています。
今後の中国事業について、半数近い企業(49%)が「これまで通り事業を継続する」と回答し、過去2年間(2025年:39%、2024年:35%)と比べて大幅に増加しました。一方で、中国離れの動きともいえる「新規投資の縮小」(12%)や「事業規模の縮小」(12%)は前年から大幅に減少へと転じています。
こうしたなか、「これまで以上に投資を強化する」(9%)や「中国事業から撤退する」(8%)といった極端な選択肢をとる企業は、いずれも1割未満にとどまります。この背景には、チャイナ・プラス・ワンなどの拠点分散や生産移管が一巡し、残った既存事業については現状の規模を維持して推移を見守る「静観フェーズ」に入ったこと、また、不確実性が高すぎる地政学リスクに対して、追加投資も全面撤退もリスクが大きすぎるため、現行維持が最も現実的な防衛策となっている実態が窺えます。
図表5:今後の中国事業の進め方の方針
[画像5]https://digitalpr.jp/simg/1803/145950/500_479_202610142040376acf6a35c254d.jpg
さらに、生産や調達プロセスの「中国国外への移管」についての検討状況を尋ねた設問では、「はい」と回答した企業(検討・予定している企業)の割合は前年の26%から23%へと減少し、「いいえ」と答えた企業の割合は41%から47%へ増加しています。
半数近くが中国事業を継続するなか、中国からのサプライチェーン移管や拠点の全面撤退といったドラスティックな動き自体は、一時期のピークを越えて一服したと捉えることができます。
■ サプライチェーン移管先は「国内回帰」が圧倒的トップ
中国国外への移管を検討・予定している企業(90社)に対し、具体的な移管先となる地域を尋ねたところ、「日本(国内回帰)」が最多となりました。次いで「インド」「ベトナム」「タイ」「インドネシア」が上位にランクインしています。
図表6:生産・調達プロセスの主な中国国外移管先・予定地域
[画像6]https://digitalpr.jp/simg/1803/145950/700_368_202610142040376acf6a3597eec.jpg
限られた「移管検討企業」の中での行き先には変化が生じています。首位の日本への「国内回帰(リショアリング)」は、前年の53%から47%へと減少しました。
円安を背景とした日本への全面回帰のトレンドが頭打ちになる一方で、アジア諸国への多角的な分散(チャイナ・プラス・ワン)への関心はむしろ軒並み高まっています。特に、過去3年(2025年:28%、2024年:17%)で回答率が増加しているインド(32%)が2位になり、業種別では医薬品(50%)、半導体(39%)関連企業において、インドを移管先に選択する企業が多い結果になりました。そのほか、前年との比較でベトナム(27%→31%)、タイ(22%→27%)を選択する企業が増えたほか、インドネシア(12%→22%)やフィリピン(7%→16%)の増加が目立つ結果になりました。
中国拠点の大部分はリスクを抱えつつも現状維持で固定し、どうしても移管が必要な一部の重要プロセスについてのみ、日本一極ではなくインドやASEAN各国の強みを組み合わせた多角的な分散へと実利的に振り分けている実態が浮き彫りになりました。
■ 経済安保経営インテリジェンス「3つの要素」から見る日本企業の特徴
本調査では、経済安全保障における経営インテリジェンスの要となる「情報収集能力」「分析能力」「実行・実装能力」の3つの要素について調査を行いました。全体の回答結果からは、リスクの認知(情報収集・分析)に比べて、それを具体的な行動や発信に落とし込む「実行・実装能力」のフェーズにおいて、日本企業の慎重かつ受動的な傾向がより顕著に示されています。以下に、その実態を象徴する回答結果を抜粋して解説します。
有事の意思決定スピード
地政学的な急変が発生した際、「数日以内に経営レベルで即断即決できる」と答えた日本企業は23%にとどまりました。「合意形成に時間を要し、対応が後手に回ることが多い」(31%)や「グループ全体の一律な統制は効かない」(27%)が上位を占めており、有事におけるグループ全体のガバナンスとスピード感に課題を抱えています。
図表7:地政学的急変時の意思決定スピード
[画像7]https://digitalpr.jp/simg/1803/145950/650_443_202610142040356acf6a33e4cf8.jpg
政府補助金などインセンティブの受給実績
米国のIRA(インフレ抑制法)や欧州のグリーンディール、新興国のEV誘致策など、世界各国・地域が外資呼び込みへ向けて巨額の優遇策を競うなか、投資先政府から補助金や税制優遇などのインセンティブを受けたことのある日本企業は30%にとどまりました。受給した支援の内訳を見ると、日本企業は「設備投資補助金」(58%)や「研究開発補助金」(46%)が中心で、「雇用・人材育成支援」(25%)や「用地取得・賃料支援」(13%)の活用などは限定的です。申請しやすいハード面の補助金を活用しつつも、雇用や用地など現地のソフト面を交渉・活用できる専門人材や、政府と交渉する体制が整っていない背景が窺えます。
図表8: 投資先政府からのインセンティブ受給実績
[画像8]https://digitalpr.jp/simg/1803/145950/700_379_202610142040376acf6a3538a82.jpg
投資家への説明・ディスクロージャー
収集したリスク情報を投資家への説明に活用できているかという設問では、日本企業の27%が「内部の注意喚起レベルであり、外部への説明ロジックには組み込めていない」と回答しました。リスクを認識してはいるものの、それを企業の強みやレジリエンス(復元力)として外部(ステークホルダー)へ定量的に開示するまでに至っていない実態が浮かんできます。背景としては、企業側が脆弱性を外部にさらすことになるとの懸念を抱いていることに加え、市場や投資家側が、地政学・経済安全保障リスクへの企業の対応の成熟度や実態を正しく理解し、投資行動へつなげようとする機運が十分でないことも挙げられます。
図表9:投資家への説明・ディスクロージャー
[画像9]https://digitalpr.jp/simg/1803/145950/650_431_202610142040366acf6a3415521.jpg
今回の「企業の地政学リスク対応実態調査」では、初の試みとして日本以外の主要8カ国・地域の企業にも地政学リスクに関する意識調査を実施しました。準備が整い次第、その結果を公表する予定です。
【企業の地政学リスク対応実態調査2026】
海外で事業を展開する売上げ規模年商100億円以上の企業に勤務する管理職400名を対象に、2026年8月にオンラインで調査を実施。調査対象とした企業は製造業、サービス業など産業全般をカバーした。同様の調査は2019年3月、2021年8月、2022年8月、2023年8月、2024年7月、2025年6月および9月に実施しており、今回が8回目である。
以上
PwCについて:
https://www.pwc.com/
PwCは、クライアントが複雑性を競争優位性へと転換できるよう、信頼の構築と変革を支援します。私たちは、テクノロジーを駆使し、人材を重視したネットワークとして、世界137の国と地域に364,000人以上のスタッフを擁しています。監査・保証、税務・法務、アドバイザリーサービスなど、多岐にわたる分野で、クライアントが変革の推進力を生み出し、加速し、維持できるよう支援します。
PwC Japanグループについて:
https://www.pwc.com/jp
PwC Japanグループは、日本におけるPwCグローバルネットワークのメンバーファームおよびそれらの関連会社の総称です。各法人は独立した別法人として事業を行っています。
複雑化・多様化する企業の経営課題に対し、PwC Japanグループでは、監査およびブローダーアシュアランスサービス、コンサルティング、ディールアドバイザリー、税務、そして法務における卓越した専門性を結集し、それらを有機的に協働させる体制を整えています。また、公認会計士、税理士、弁護士、その他専門スタッフ約14,400人を擁するプロフェッショナル・サービス・ネットワークとして、クライアントニーズにより的確に対応したサービスの提供に努めています。
(c) 2026 PwC. All rights reserved.
PwC refers to the PwC network member firms and/or their specified subsidiaries in Japan, and may sometimes refer to the PwC network. Each of such firms and subsidiaries is a separate legal entity. Please see www.pwc.com/structure for further details.
記事提供:Digital PR Platform